
ACA Marketplace қолжетімсіз болып қалса не істеу керек
Жарна өсті, субсидия қайта есептелді, бірақ бас тарту түймесі жалғыз нұсқа емес. Сақтандырусыз бір эпизод қанша тұрады және ескі әдіспен төлесеңіз не істеу керектігін анықтайық Ол енді жұмыс істемейді.

Жарна өсті және бұл биржаның кінәсі емес
Биыл сақтандыру төлемдері басқаша түсті. Кейбіреулер үшін үлес үштен біріне өсті, басқалары үшін екі есеге өсті және бірнеше жылдан кейін біреу бірінші рет жеке кабинетінде жоспардың толық бағасын бірде-бірсіз көрді цент субсидия.
Төлеміңіз көтерілсе, бұл сіздің жағдайыңыз емес. Ережелер өзгерді және олар бірден үш жерде өзгерді. Ең бастысы, 2021 бері қолданыста болған ұзартылған субсидиялар аяқталды. жылдар: кезең аяқталды және есеп айырысу орташа табысы бар отбасы үшін негізгі формулаға оралды. бес жыл бұрынғы сомаға оралу.
Secondly, the very procedure for calculating income and the affordability threshold has changed, and some people no longer бірдей табыспен субсидия алады. Third, automatic rewriting to the plan has been cancelled: Now the right to participate must be actively confirmed, and those who did nothing in the fall, in January Мен толық баға бойынша шот-фактура алдым.
Үш себептің қайсысы сіздікі екенін анықтаңыз. Бұл маңызды: үшіншіден бірінде құтылуға болады кеш, ал алғашқы екеуін әдеттегідей қабылдап, олармен жұмыс істеу керек болады.
Міне, бас тарту түймесін ашатын адамдардың көпшілігінің жауабы жоқ сұрақ. Жарайды, ары қарай не болады? Айыппұл бойынша емес - ұзақ уақыт бойы сақтандыру болмағаны үшін федералды айыппұлдар болған жоқ. Ақша жағынан. Қамтусыз жүру шынымен қанша тұрады?
Сақтандырусыз бір эпизод қанша тұрады?
Бұл сұраққа сөзбен емес, санмен жауап берген дұрыс.
| Қызмет | Сақтандырусыз | ACA (Silver) жоспарымен |
|---|---|---|
| Күнделікті көмек | ||
| Терапевтпен кездесу | $150 – $300 | $40 шахталар, айыруға |
| Маманға бару | $250 – $500 | $80 шахталар, айыруға |
| Диагностика | ||
| МРТ немесе КТ | $400 – $3,500 | 40% шегерілетіннен кейін |
| Төтенше жағдай | ||
| Жедел жәрдем көлігімен жүру | $940 – $1,400 | 40% шегерілетіннен кейін |
| Төтенше жағдайлар бөлімі | $1,500 – $3,000 | 40% шегерілетіннен кейін |
| Аурухана және операциялар | ||
| Ауруханада бір күн | $3,000 бастап күніне | 40% шегерілетіннен кейін |
| Қосымшаны жою | $15,000 – $40,000 | 40% шегерілетіннен кейін |
| Тізе ауыстыру | $30,000 – $50,000 | 40% шегерілетіннен кейін |
| Сіздің жылдағы максималды шығындарыңыз | Шексіз | $8,900 жоспар шегі |
Сол жақта сақтандырусыз әдеттегі вексель бар: сомалар штат бойынша айтарлықтай өзгереді. және клиникалар, сондықтан ауқымда беріледі. Оң жақта 2026 жылындағы ACA биржасында стандартты Silver жоспары: шегерілетін $6,000, бару үшін тиындар шегерілетінге дейін есептен шығарылады, қалғаны желі бағасынан 40% және ол төменірек сақтандырусыз шоттар. 2026 жылына заңмен белгіленген шығыс шегі бір адамға $10,600 құрайды. Дереккөздер: CMS (стандартты жоспарлар 2026), Жәрдемақы және төлем параметрлері туралы HHS хабарламасы, KFF, AHRQ HCUP, ЖӘДІРЛЕДІ Денсаулық.
Енді оны үнемдейтін сомамен салыстырыңыз. Жылдық жоспар төлемі - бұл, айталық, алты-сегіз мың доллар. Сан жағымсыз, бірақ оның бір қасиеті бар: ол алдын ала белгілі және өзгермейді. Ол үшін бюджетті жоспарлауға болады.
Жоғарыдағы кестедегі сандар бұл қасиетке ие емес. Аппендицит уақыт бойынша келіспейді, бірақ сыну биылғы жыл сәтті болды ма деп сұрамайды. Сақтандырудан бас тарту арқылы адам болжамды құнын өзгертеді болжау мүмкін емес - және бұл соманың өзі емес, шешімнің мәні.
Кейінірек оңайырақ болады. Кез келген сценарийде қорғаныссыз қалудың қажеті жоқ және келесі екі бөлім дәл сіз жасай алатын нәрсе. Ең айқын және ең көптен бастайық төмен бағаланған.
Бастамас бұрын: Аз төлеудің үш жолы
Негізгі жоспардан бас тартпас бұрын, үш нәрсені тексеруге бір сағат уақыт бөлген жөн. Кейде бұл мәселені жабу үшін жеткілікті.
- Субсидияны қайта есептеңіз. Ақшаны жоғалтудың ең көп тараған себебі - қате өтініш: асыра көрсетілген табыс, дұрыс емес салық үй шаруашылығының құрамы, хабарсыз кеткен жұбайы немесе кәмелетке толған адам декларациядағы бала.
- Жоспарды төмендетіңіз. Деңгейлер арасында үлес айырмашылығы бар маңызды. Бірақ шығындарды бөлуді азайтуды тексеріңіз: белгілі бір кіріспен күміс жоспар береді қолада жоқ қосымша төлемдер бойынша жеңілдіктер.
- Қараңыз биржадан тыс жоспарлар. Off-exchange – сақтандыру компаниясынан тікелей толыққанды медициналық сақтандыру. үшін субсидия Бұл қамтылмаған, бірақ егер сіз оны әлі де алмасаңыз, жоғалтатын ештеңе жоқ.


Ал енді бұл бөлім жазылған тұзақ туралы.
Ең арзан қола жоспары сыйлықақыны азайтады, бірақ оның шегеріміне қол жеткізу оңай адамға тоғыз мың долларға дейін.

Мәселе сақтандырудың қымбаттығында емес. Мәселе мынада, арзан сақтандыру төлемейді - және оны арзандату жағдайды шешпейді, бірақ оны бүркемелейді. Міне, адамның логикасы бұзылады деген сұраққа жақындады. Бұл сізге бірден төлейтін нәрсе керек дегенді білдіреді.
Бірінші күннен бастап төлейтін сақтандыру
Мұндай құрал бар және ол жоғарыда талқыланғандардың барлығынан басқаша жасалған. Қалыпты сақтандыру вексельдің пайызын есептейді, сіз нәтижені фактіден кейін білесіз. Белгіленген жәрдемақы бағдарламасы ол керісінше жұмыс істейді: әрбір қамтылған оқиға үшін алдын ала белгілі белгілі бір сома бар. Айырылатын, Мұнда ешқандай копейк немесе монета сақтандыру жоқ. Сіз төлейтін жалғыз нәрсе - ай сайынғы төлем.
Төлем бекітілген және шот көлеміне байланысты емес. Төменде жоспар аударатын сомалар берілген әрбір қызмет үшін тікелей дәрігерге немесе сізге.
Бағдарлама медициналық сақтандыруды алмастырмайды және қамтымайды бірінші жылы, бұрыннан бар жағдайлар, бірақ медициналық шығындарды азайтуға мүмкіндік береді.

Бірнеше көрнекті орындар. Терапевтпен кездесу - жоспар деңгейіне байланысты $80 бастап $150 дейін. МРТ немесе CT - $400 бастап $1,000 дейін. Ауруханадағы бір күн - $2,000-ден $5,000 дейін, қарқынды терапияда күніне бірдей сома, плюс бірінші күн үшін қосымша төлем. Қосымшаны алып тастау - $500 бастап $1,000 дейін, омыртқаға операция - дейін $5,000. Бағдарлама бойынша жылдық максимум бір адамға екі миллион долларға дейін жетеді.
Желі туралы бөлек. Бағдарлама дәрігерді таңдауда сізді шектемейді: төлем бекітілген және жоқ қайда баратыныңызға байланысты. Бірақ UnitedHealthcare Choice Plus желісін пайдаланған кезде, төлем есептік жазбаға желілік жеңілдік қосылады - орта есеппен 58%. Мысалы: зерттеу шот-фактурасы $1,090, желі жеңілдік $852, $150 жоспары бойынша төлем, сіздің шығындарыңыз $88.
Қалғанының бәрі алдын ала қарастырылады. Сіз шот келгенге дейін соманы білесіз.
Екі сценарий және екеуі де жақын
Осы мақаланың барлық дерлік оқырмандары екі жағдайдың бірінде.
Сіз негізгі жоспарды сақтайсыз, бірақ өшірілгендіктен оны пайдалана алмайсыз. Содан кейін тіркелген төлемдер жоспарды пайдасыз сезінетін тесікті толтырады: ақша кетеді сақтандыру басталғанға дейін төлеуге міндетті мыңдаған адамдар үшін.
Сіз енді негізгі жоспар үшін төлей алмайсыз. Содан кейін белгіленген төлемдер оның ауыстырмайды - бірақ толық белгісіздікті айына $124 бастап түсінікті сомаға айналдырады.
Егер сіз оны пайдалансаңыз, әрбір жоспар деңгейі сізге қанша тұратынын шамамен есептедік. Есептеу шамамен алынған, өйткені нақты сомалар көптеген параметрлерге байланысты.
Үш деңгей тек төлемдер мен лимиттердің мөлшерімен, оларда қамтылған оқиғалар жиынтығымен ерекшеленеді бірдей.
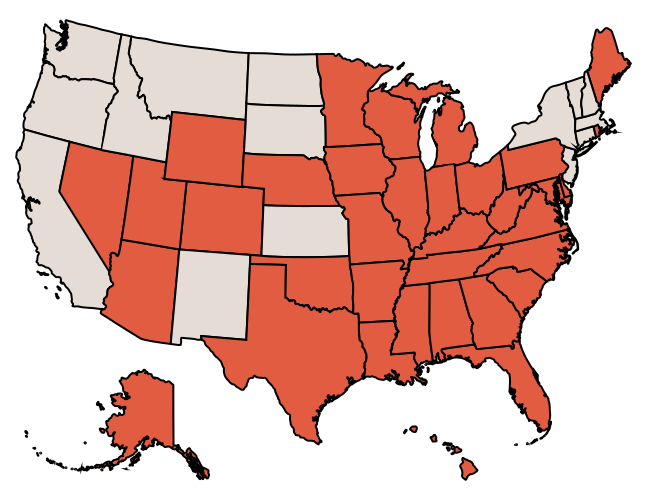
Әрі қарай санамас бұрын, бір нәрсені тексеріңіз. Бағдарлама 35 күйінде жұмыс істейді және қол жетімді жәрдемақы деңгейлері мен мөлшерлері штаттан штатқа өзгереді.
Соңында, егер сіз сұрақты қарашаға қалдыруды шешсеңіз. Кейінге қалдырудың қажеті жоқ: бекітілген төлемдер ашық тіркеу кезеңіне байланысты емес және біліктілік оқиғасын талап етпейді - тексеру жылдың кез келген күні мүмкін. Ештеңе жоқ және күтудің қажеті жоқ.
Жеке консультация
Егер сіз осы уақытқа дейін оқысаңыз, бұл денсаулық бағдарламасы туралы шындап ойлағаныңызды білдіреді. ProtectorGuard». Сіз оны одан да жақсырақ біле аласыз өнім беті, немесе жеке лицензиясы бар сақтандыру агенті барлық сұрақтарыңызға жауап беретін кеңестер.
Әңгімелесу шамамен он бес минутты алады, ол тегін және сізді ештеңеге міндеттемейді.
Құқықтық ақпарат
Материал тек ақпараттық мақсаттарға арналған және заң, салық немесе қаржылық кеңес болып табылмайды. кеңес беру. Субсидиялау құқығы, сыйлықақы және қолжетімді жоспарлар сіздің кірісіңізге, мемлекетіңізге байланысты тұрғылықты жері және иммиграциялық мәртебесі. ACA Marketplace ережелері 2026–2027 бірнеше рет өзгерді. Материалдың соңғы жаңартылған күні беттің жоғарғы жағында көрсетілген.
Health ProtectorGuard – белгіленген төлемдері бар қосымша сақтандыру (UnitedHealthcare). Бұл ең төменгі маңызды қамту емес және негізгі медициналық сақтандыруды алмастырмайды. Сомалар, шектеулер және алып тастаулар штатқа байланысты өзгереді.
Averon Insurance (Sergei Nesterov, LLC) – лицензияланған сақтандыру брокері. Техас резиденттік лицензиясы NPN: 22255483. Лицензиялардың толық тізімі.


