
Agar ACA Marketplace sotib olish imkonsiz bo'lib qolsa, nima qilish kerak
Hissa oshdi, subsidiya qayta hisoblab chiqildi, ammo bekor qilish tugmasi yagona variant emas. Keling, sug'urtasiz bitta epizod qancha turadi va agar siz eski usulda to'lasangiz nima qilish kerakligini aniqlaymiz U endi ishlamaydi.

Hissa oshdi va bu birjaning aybi emas
Bu yil sug'urta to'lovlari boshqacha keldi. Ba'zilar uchun hissa uchdan biriga oshdi, boshqalari uchun ikki baravar ko'paydi va bir necha yil ichida birinchi marta kimdir o'z shaxsiy hisobida rejaning to'liq narxini bittasiz ko'rdi sent subsidiya.
Agar sizning to'lovingiz ko'paygan bo'lsa, bu sizning vaziyatingiz emas. Qoidalar o'zgardi va ular bir vaqtning o'zida uchta joyni almashtirdilar. Asosiysi, 2021 dan beri amalda bo'lgan kengaytirilgan subsidiyalar tugadi. yillar: muddat tugadi va hisob-kitob o'rtacha daromadli oila uchun asosiy formulaga qaytdi. besh yil oldingi miqdorlarga qaytish.
Ikkinchidan, daromadni hisoblash tartibi va sotib olish chegarasi o'zgardi va ba'zi odamlar endi bir xil daromad bilan subsidiya olish. Uchinchidan, rejaga avtomatik qayta yozish bekor qilindi: Endi ishtirok etish huquqi faol ravishda tasdiqlanishi kerak va kuzda hech narsa qilmaganlar yanvar oyida To‘liq narx uchun hisob-fakturani oldim.
Uchta sababdan qaysi biri sizniki ekanligini aniqlang. Bu muhim: uchinchisidan birida qutulishingiz mumkin kechqurun, va birinchi ikkitasini odatdagidek qabul qilish va ular bilan ishlash kerak bo'ladi.
Va bu erda bekor qilish tugmachasini ochgan ko'pchilikning javobi yo'q savol. Mayli, keyin nima bo'ladi? Jarimalar nuqtai nazaridan emas - uzoq vaqt davomida sug'urta qilinmaganligi uchun federal jarimalar mavjud emas. Pul jihatidan. Darhaqiqat, qamrovsiz o'tish qancha turadi?
Sug'urtasiz bitta epizod qancha turadi?
Bu savolga so'z bilan emas, balki raqamlar bilan javob bergan ma'qul.
| Xizmat | Sug'urtasiz | ACA (Silver) rejasi bilan |
|---|---|---|
| Kundalik yordam | ||
| Terapevt bilan uchrashuv | $150 – $300 | $40 minalar, ajraladigan |
| Mutaxassisga tashrif buyurish | $250 – $500 | $80 minalar, ajraladigan |
| Diagnostika | ||
| MRI yoki KT | $400 – $3,500 | 40% ajratilishi mumkin bo'lganidan keyin |
| Favqulodda vaziyat | ||
| Tez yordam mashinasida yurish | $940 – $1,400 | 40% ajratilishi mumkin bo'lganidan keyin |
| Favqulodda vaziyatlar bo'limi | $1,500 – $3,000 | 40% ajratilishi mumkin bo'lganidan keyin |
| Kasalxona va operatsiyalar | ||
| Kasalxonada bir kun | $3,000 dan kuniga | 40% ajratilishi mumkin bo'lganidan keyin |
| Qo'shimchalarni olib tashlash | $15,000 – $40,000 | 40% ajratilishi mumkin bo'lganidan keyin |
| Tizza almashtirish | $30,000 – $50,000 | 40% ajratilishi mumkin bo'lganidan keyin |
| Yil uchun maksimal xarajatlaringiz | Cheksiz | $8,900 reja chegarasi |
Chap tomonda sug'urtasiz odatiy hisob bor: miqdorlar shtatga qarab juda farq qiladi. va klinikalar, shuning uchun bir qator berilgan. O'ng tomonda 2026 yilida ACA birjasining standart kumush rejasi: ajratiladigan $6,000, har bir tashrif uchun tiyinlar hisobdan chiqariladi, qolgani tarmoq narxidan 40% va undan pastroq sug'urtasiz hisoblar. 2026 yili uchun qonun bilan belgilangan xarajatlar chegarasi kishi boshiga $10,600 ni tashkil qiladi. Manbalar: CMS (standart rejalar 2026), HHS Imtiyoz va to'lov parametrlari to'g'risida xabarnoma, KFF, AHRQ HCUP, FAIR Health.
Endi uni tejab qoladigan miqdorga nisbatan torting. Yillik reja to'lovi - bu, aytaylik, olti yoki sakkiz ming dollar. Raqam yoqimsiz, lekin u bitta xususiyatga ega: u oldindan ma'lum va o'zgarmaydi. Buning uchun byudjetni rejalashtirishingiz mumkin.
Yuqoridagi jadvaldagi raqamlar bu xususiyatga ega emas. Appenditsit vaqtga rozi emas, balki sinish bu yil muvaffaqiyatli bo'ldimi, deb so'ramaydi. Sug'urtani bekor qilish orqali shaxs taxminiy narxni o'zgartiradi oldindan aytib bo'lmaydigan - va bu miqdorning o'zi emas, balki qarorning mohiyatidir.
Keyinchalik osonroq bo'ladi. Siz biron bir stsenariyda himoyasiz qolishingiz shart emas va keyingi ikki bo'lim aynan siz qila oladigan narsadir. Keling, eng aniq va eng ko'p narsadan boshlaylik past baholangan.
Bekor qilishdan oldin: Kamroq to'lashning uchta usuli
Asosiy rejangizdan voz kechishdan oldin, uchta narsani tekshirish uchun bir soat vaqt ajratishingiz kerak. Ba'zan bu muammoni yopish uchun etarli.
- Subsidiyani qayta hisoblang. Pul yo'qotishning eng keng tarqalgan sababi - bu xato ariza: ortiqcha daromad, noto'g'ri soliq uy xo'jaligi tarkibi, yo'qolgan turmush o'rtog'i yoki kattalar deklaratsiyada bola.
- Rejani pasaytirish. Darajalar o'rtasidagi hissada farq bor muhim. Ammo xarajatlarni taqsimlashning qisqarishini tekshiring: ma'lum bir daromad bilan kumush reja beradi bronzada mavjud bo'lmagan qo'shimcha to'lovlar bo'yicha chegirmalar.
- Qarang birjadan tashqari rejalar. Off-exchange - bu to'g'ridan-to'g'ri sug'urta kompaniyasidan to'liq tibbiy sug'urta. uchun subsidiya Bu qoplanmagan, lekin agar siz hali ham uni olmagan bo'lsangiz, yo'qotadigan hech narsa yo'q.


Va endi ushbu bo'lim yozilgan tuzoq haqida.
Eng arzon bronza rejasi mukofotni pasaytiradi - lekin uni chegirib tashlashga erishish oson kishi boshiga to'qqiz ming dollargacha.

Muammo shundaki, sug'urta qimmat emas. Muammo shundaki, arzon sug'urta pul to'lamaydi - va uni arzonlashtirish vaziyatni hal qilmaydi, balki uni niqoblaydi. Bu erda odam mantiqni buzadi savolga yaqinlashdi. Bu sizga darhol to'lanadigan narsa kerakligini anglatadi.
Birinchi kundan boshlab to'lanadigan sug'urta
Bunday vosita mavjud va u yuqorida muhokama qilingan hamma narsadan farqli ravishda ishlab chiqilgan. Oddiy sug'urta hisob-kitobning foizini hisoblab chiqadi va natijani faktdan keyin bilib olasiz. Belgilangan imtiyozlar dasturi u aksincha ishlaydi: har bir qamrab olingan voqea uchun oldindan ma'lum bo'lgan ma'lum miqdor mavjud. ajraladigan, Bu erda kopek yoki sug'urta yo'q. Siz to'laydigan yagona narsa - oylik to'lov.
To'lov belgilangan va hisob hajmiga bog'liq emas. Quyida reja o'tkazadigan summalar keltirilgan har bir xizmat uchun to'g'ridan-to'g'ri shifokorga yoki sizga.
Dastur tibbiy sug'urta o'rnini bosmaydi va qamrab olmaydi birinchi yilda, oldindan mavjud sharoitlar, lekin tibbiy xarajatlarni kamaytirish imkonini beradi.

Bir nechta diqqatga sazovor joylar. Terapevt bilan uchrashuv - reja darajasiga qarab $80 dan $150 gacha. MRI yoki CT - $400 dan $1,000 gacha. Kasalxonada bir kun - 2,000 dan 5,000 gacha, intensiv terapiyada kuniga bir xil miqdorda, birinchi kun uchun qo'shimcha to'lov. Qo'shimchalarni olib tashlash - $500 dan $1,000 gacha, umurtqa pog'onasi jarrohligi - gacha $5,000. Dastur bo'yicha yillik maksimal miqdor kishi boshiga ikki million dollargacha.
Tarmoq haqida alohida. Dastur sizni shifokor tanlashda cheklamaydi: to'lov belgilangan va emas qaerga borishingizga bog'liq. Lekin UnitedHealthcare Choice Plus tarmog'idan foydalanganda, to'lov hisobning o'ziga tarmoq chegirmasi qo'shiladi - o'rtacha 58%. Misol: tadqiqot hisob-fakturasi $1,090, tarmoq chegirma $852, reja bo'yicha to'lov $150, sizning xarajatlaringiz $88.
Qolganlarning hammasi oldindan ko'rib chiqiladi. Hisob-kitob kelishidan oldin siz miqdorni bilasiz.
Ikki stsenariy va ikkalasi ham yaqin
Ushbu maqolaning deyarli barcha o'quvchilari ikkita vaziyatdan birida.
Siz asosiy rejani saqlaysiz, lekin o'chirilganligi sababli undan foydalana olmaysiz. Keyin belgilangan to'lovlar rejani foydasiz deb hisoblaydigan teshikni to'ldiradi: pul ketadi sug'urta boshlanishidan oldin to'lashingiz kerak bo'lgan minglab to'lovlar uchun.
Siz endi asosiy reja uchun to'lay olmaysiz. Keyin belgilangan to'lovlar unga tegishli o'rnini bosmaydi - lekin to'liq noaniqlikni oyiga $124 dan tushunarli miqdorga aylantiradi.
Agar siz undan foydalansangiz, har bir reja darajasi sizga qancha turishini taxminan hisoblab chiqdik. Hisoblash taxminiydir, chunki aniq miqdorlar ko'plab parametrlarga bog'liq.
Uch daraja faqat to'lovlar va limitlar hajmi, ular ega bo'lgan qamrab olingan voqealar to'plami bilan farqlanadi bir xil.
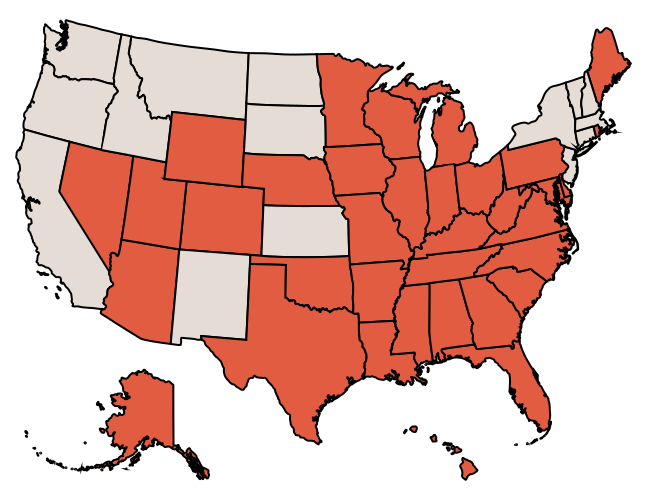
Yana hisoblashdan oldin, bir narsani tekshiring. Dastur 35 shtatlarida ishlaydi va mavjud nafaqa darajalari va miqdori shtatdan shtatga farq qiladi.
Va nihoyat, agar siz savolni noyabrgacha kechiktirishga qaror qilsangiz. Kechiktirishning hojati yo'q: tuzatilgan to'lovlar ochiq ro'yxatga olish davriga bog'liq emas va saralash tadbirini talab qilmaydi - chiqish yilning istalgan kunida mumkin. Hech narsa yo'q va kutishning hojati yo'q.
Shaxsiy maslahat
Agar siz shu paytgacha o'qigan bo'lsangiz, demak siz Salomatlik dasturi haqida jiddiy o'ylaysiz. ProtectorGuard". Siz u bilan yanada yaqinroq tanishishingiz mumkin mahsulot sahifasi, yoki shaxsiy litsenziyalangan sug'urta agenti barcha savollaringizga javob beradigan maslahatlar.
Suhbat taxminan o'n besh daqiqa davom etadi, u bepul va sizni hech narsaga majburlamaydi.
Yuridik ma'lumotlar
Material faqat ma'lumot uchun mo'ljallangan va yuridik, soliq yoki moliyaviy maslahat emas. maslahatlashuv. Subsidiya huquqi, mukofot va mavjud rejalar sizning daromadingizga, davlatingizga bog'liq yashash joyi va immigratsiya maqomi. ACA Marketplace qoidalari 2026–2027 da qayta-qayta o'zgardi. Materialning oxirgi yangilangan sanasi sahifaning yuqori qismida ko'rsatilgan.
Health ProtectorGuard - belgilangan to'lovlar bilan qo'shimcha sug'urta (UnitedHealthcare). Bu eng kam sug'urta qoplamasi emas va asosiy tibbiy sug'urta o'rnini bosmaydi. Miqdorlar, cheklovlar va istisnolar shtatga qarab farq qiladi.
Averon Insurance (Sergei Nesterov, LLC) - litsenziyalangan sug'urta brokeri. Texas rezident litsenziyasi NPN: 22255483. Litsenziyalarning to'liq ro'yxati.


