
Que faire si le ACA Marketplace devient inabordable
La contribution a augmenté, la subvention a été recalculée, mais le bouton d'annulation n'est pas la seule option. Voyons combien coûte un épisode sans assurance et que faire si vous payez à l'ancienne Ça ne marche plus.

La contribution a augmenté, et ce n’est pas la faute de la bourse
Les factures d’assurance ont été différentes cette année. Pour certains, la cotisation a augmenté d'un tiers, pour d'autres a doublé, et pour la première fois depuis plusieurs années, quelqu'un a vu sur son compte personnel le prix total du plan sans un seul cent de subvention.
Si votre paiement a augmenté, ce n’est certainement pas votre situation. Les règles ont changé et ils ont changé à trois endroits à la fois. L'essentiel est que les subventions prolongées en vigueur depuis 2021 aient pris fin ans : le délai est expiré et le calcul est revenu à la formule de base, ce qui pour une famille à revenu moyen signifie revenir aux montants d’il y a cinq ans.
Deuxièmement, la procédure même de calcul du revenu et du seuil d'accessibilité a changé, et certaines personnes ne recevoir une subvention avec le même salaire. Troisièmement, la réécriture automatique du plan a été annulée : Maintenant, le droit de participer doit être activement confirmé, et ceux qui n'ont rien fait à l'automne, en janvier J'ai reçu une facture pour le prix total.
Déterminez laquelle des trois raisons est la vôtre. C'est important : vous pouvez vous débarrasser du troisième en un soir, et les deux premiers devront être pris pour acquis et travailler avec eux.
Et voici une question à laquelle la plupart des gens qui ouvrent le bouton Annuler n’ont pas de réponse. D'accord, que se passe-t-il ensuite ? Pas en termes d’amendes : il n’y a pas eu d’amendes fédérales pour ne pas avoir d’assurance depuis longtemps. En termes d'argent. Combien coûte réellement de se passer de couverture ?
Combien coûte un épisode sans assurance ?
Il vaut mieux répondre à cette question non pas avec des mots, mais avec des chiffres.
| Service | Sans assurance | Avec plan ACA (Argent) |
|---|---|---|
| Une aide au quotidien | ||
| Rendez-vous avec un thérapeute | $150 – $300 | $40 mines, à dédactible |
| Visite chez un spécialiste | $250 – $500 | $80 mines, à dédactible |
| Diagnostic | ||
| IRM ou CT | $400 – $3,500 | 40% après dédactible |
| Urgence | ||
| Promenade en ambulance | $940 – $1,400 | 40% après dédactible |
| Service des urgences | $1,500 – $3,000 | 40% après dédactible |
| Hôpital et opérations | ||
| Une journée à l'hôpital | à partir de 3,000 $ par jour | 40% après dédactible |
| Suppression de l'annexe | $15,000 – $40,000 | 40% après dédactible |
| Arthroplastie du genou | $30,000 – $50,000 | 40% après dédactible |
| Vos dépenses maximales pour l'année | Illimité | $8,900 limite du régime |
À gauche, une facture typique sans assurance : les montants varient considérablement selon les États. et les cliniques sont donc proposées dans une gamme. À droite se trouve le plan Silver standard sur la bourse ACA de l'année 2026 : déductible $6,000, les kopecks par visite sont radiés jusqu'à dédactible, le reste est 40% du prix du réseau, et il est inférieur comptes sans assurance. Le plafond de dépenses établi par la loi pour l'année 2026 est de 10,600 par personne. Sources : CMS (plans standards 2026), HHS Notice of Benefit and Payment Parameters, KFF, AHRQ HCUP, FAIR Santé.
Maintenant, comparez cela au montant que vous allez économiser. Frais du plan annuel - cela représente, disons, six ou huit mille dollars. Le nombre est désagréable, mais il a une propriété : il connu à l’avance et ne change pas. Vous pouvez prévoir un budget pour cela.
Les nombres du tableau ci-dessus n'ont pas cette propriété. L'appendicite n'est pas d'accord sur le timing, mais une fracture ne demande pas si cette année a été une réussite. En annulant une assurance, une personne modifie le coût prévisible en imprévisible - et c'est cela, et non le montant lui-même, qui est l'essence de la décision.
Ce sera plus facile plus tard. Vous ne serez pas obligé de rester complètement sans protection dans aucun des scénarios, et les deux sections suivantes correspondent exactement à ce que vous pouvez faire. Commençons par le plus évident et le plus sous-estimé.
Avant d'annuler : trois façons de payer moins cher
Avant d’abandonner votre forfait de base, cela vaut la peine de prendre une heure pour vérifier trois choses. Parfois, cela suffit à clore le problème.
- Recalculez la subvention. La raison la plus courante de perte d'argent est une erreur dans application : revenus surestimés, composition incorrecte du foyer fiscal, conjoint ou adulte disparu enfant dans la déclaration.
- Rétrograder le plan. Il y a une différence de contribution entre les niveaux significatif. Mais vérifiez les réductions de participation aux frais : avec un certain revenu, le plan argent donne des réductions sur les tickets modérateurs que le bronze n'a pas.
- Regardez forfaits hors bourse. Hors échange, il s'agit d'une assurance médicale complète directement auprès de la compagnie d'assurance. Subsidy for Ce n'est pas couvert, mais si vous ne le recevez toujours pas, vous n'avez rien à perdre.


Et maintenant sur le piège pour lequel cette section a été écrite.
Le plan bronze le moins cher réduit la prime – mais sa franchise est facile à atteindre jusqu'à neuf mille dollars par personne.

Le problème n’est pas que l’assurance coûte cher. Le problème est qu'une assurance bon marché ne paie pas. et le rendre moins cher ne résout pas la situation, mais la masque. C'est là que la logique avec laquelle une personne s'effondre abordé la question. Cela signifie que vous avez besoin de quelque chose qui rapporte immédiatement.
Une assurance qui paie dès le premier jour
Un tel outil existe et il est conçu différemment de tout ce qui a été évoqué ci-dessus. Normale l'assurance calcule un pourcentage de la facture et vous découvrez le résultat après coup. Programme à prestations définies cela fonctionne dans l'autre sens : pour chaque événement couvert, il existe un montant précis connu à l'avance. Dédactible, Il n'y a pas de kopecks ni de coassurance ici. La seule chose que vous payez est un abonnement mensuel.
Le paiement est fixe et ne dépend pas de la taille du compte. Voici les montants que le régime transfère pour chaque prestation directement au médecin ou à vous.
Le programme ne remplace pas l’assurance maladie et ne couvre pas la première année, les conditions préexistantes, mais permet de réduire les frais médicaux.

Quelques repères. Rendez-vous avec un thérapeute - de 80 $ à 150 $ selon le niveau du plan. IRM ou CT - de $400 à $1,000. Une journée à l'hôpital - de 2,000 $ à 5,000 $, le même montant par jour en soins intensifs, plus paiement supplémentaire pour le premier jour. Retrait d'appendice - de $500 à $1,000, chirurgie de la colonne vertébrale - jusqu'à $5,000. Le maximum annuel du programme peut atteindre deux millions de dollars par personne.
Séparément sur le réseau. Le programme ne vous limite pas dans le choix d'un médecin : le paiement est fixe et non cela dépend de l'endroit où vous allez. Mais lorsque vous utilisez le réseau UnitedHealthcare Choice Plus, le paiement une remise réseau est ajoutée au compte lui-même - en moyenne 58%. Exemple : facture de recherche $1,090, réseau rabais $852, paiement selon le plan $150, vos dépenses sont $88.
Tout le reste est considéré à l'avance. Vous connaissez le montant avant l'arrivée de la facture.
Deux scénarios et tous deux proches
Presque tous les lecteurs de cet article se trouvent dans l’une des deux situations suivantes.
Vous enregistrez le forfait principal, mais vous ne pouvez pas l'utiliser en raison de sa désactivation. Puis les paiements fixes comblent exactement le trou qui rend le plan inutile : l'argent va pour les milliers de dollars que vous devez payer avant que l’assurance n’entre en vigueur.
Vous ne pouvez plus payer pour le forfait de base. Alors les paiements fixes lui appartiennent ne remplacera pas - mais transformera une incertitude totale en montants compréhensibles allant de 124 $ par mois.
Nous avons calculé approximativement combien vous coûterait chaque niveau de plan si vous l’utilisiez. Le calcul est approximatif, puisque les montants exacts dépendent de nombreux paramètres.
Les trois niveaux diffèrent uniquement par le montant des paiements et les limites, l'ensemble des événements couverts dont ils disposent. identique.
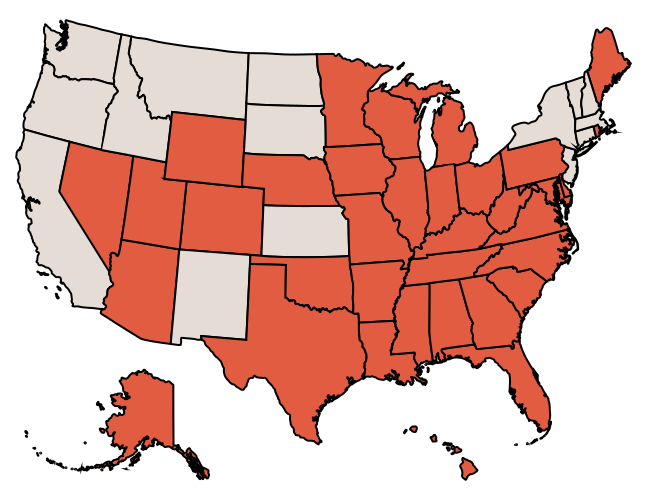
Avant de continuer à compter, vérifiez une chose. Le programme fonctionne dans les états 35 et est disponible les niveaux et les montants des prestations varient d’un État à l’autre.
Et enfin, si vous décidez de reporter la question au mois de novembre. Pas besoin de reporter : corrigé les paiements ne sont pas liés à la période d'inscription ouverte et ne nécessitent pas d'événement admissible - consultez possible n'importe quel jour de l'année. Il n'y a rien et il n'est pas nécessaire d'attendre.
Consultation personnelle
Si vous avez lu jusqu'ici, cela signifie que vous réfléchissez sérieusement au programme Santé. ProtectorGuard". Vous pouvez mieux la connaître sur fiche produit, or on personal consultations où un agent d’assurance agréé répondra à toutes vos questions.
La conversation dure une quinzaine de minutes, elle est gratuite et ne vous oblige à rien.
Mentions légales
Le matériel est fourni à titre informatif uniquement et ne constitue pas un conseil juridique, fiscal ou financier. consultation. L'éligibilité aux subventions, les primes et les plans disponibles dépendent de vos revenus, de votre état. statut de résidence et d’immigration. Règles ACA Marketplace dans 2026–2027 à plusieurs reprises changé. La date de la dernière mise à jour du matériel est indiquée en haut de la page.
Health ProtectorGuard - assurance complémentaire à versements fixes (UnitedHealthcare). Il ne s’agit pas d’une couverture minimale essentielle et ne remplace pas l’assurance maladie de base. Les montants, limites et exclusions varient selon les États.
Averon Insurance (Sergei Nesterov, LLC) est un courtier d'assurance agréé. Licence de résident du Texas NPN : 22255483. Liste complète des licences.


