
O que fazer se ACA Marketplace se tornar inacessível
A contribuição aumentou, o subsídio foi recalculado, mas o botão cancelar não é a única opção. Vamos descobrir quanto custa um episódio sem seguro e o que fazer se você pagar da maneira antiga Não funciona mais.

A contribuição aumentou e isso não é culpa da exchange
As contas do seguro vieram de forma diferente este ano. Para alguns, a contribuição aumentou um terço, para outros dobrou, e pela primeira vez em vários anos alguém viu em sua conta pessoal o preço total do plano sem um único subsídio de centavos.
Se o seu pagamento aumentou, é quase certo que não é a sua situação. As regras mudaram e eles mudaram em três lugares ao mesmo tempo. O principal é que os subsídios estendidos que vigoravam desde 2021 terminaram anos: o prazo expirou e o cálculo voltou à fórmula básica, que para uma família com renda média significa retornar aos valores de cinco anos atrás.
Em segundo lugar, o próprio procedimento de cálculo do rendimento e do limiar de acessibilidade mudou, e algumas pessoas já não receber um subsídio com os mesmos rendimentos. Terceiro, a reescrita automática do plano foi cancelada: Agora o direito de participar deve ser confirmado ativamente, e aqueles que nada fizeram no outono, em janeiro Recebi uma fatura com o preço total.
Descubra qual dos três motivos é o seu. Isso é importante: você pode se livrar do terceiro em um noite, e os dois primeiros terão que ser considerados garantidos e trabalhar com eles.
E aqui está uma pergunta para a qual a maioria das pessoas que abrem o botão cancelar não tem resposta. Ok, o que acontece a seguir? Não em termos de multas – não houve multas federais por não ter seguro há muito tempo. Em termos de dinheiro. Quanto custa realmente ficar sem cobertura?
Quanto custa um episódio sem seguro?
É melhor responder a esta pergunta não com palavras, mas com números.
| Serviço | Sem seguro | Com plano ACA (Silver) |
|---|---|---|
| Assistência diária | ||
| Consulta com um terapeuta | $150 – $300 | $40 minas, para dedatível |
| Visita a um especialista | $250 – $500 | $80 minas, para dedatível |
| Diagnóstico | ||
| Ressonância magnética ou tomografia computadorizada | $400 – $3,500 | 40% depois de dedatível |
| Emergência | ||
| Passeio de ambulância | $940 – $1,400 | 40% depois de dedatível |
| Departamento de emergência | $1,500 – $3,000 | 40% depois de dedatível |
| Hospital e operações | ||
| Um dia no hospital | a partir de $3,000 por dia | 40% depois de dedatível |
| Remoção de apêndice | $15,000 – $40,000 | 40% depois de dedatível |
| Substituição do joelho | $30,000 – $50,000 | 40% depois de dedatível |
| Suas despesas máximas para o ano | Ilimitado | $8,900 limite do plano |
À esquerda está uma fatura típica sem seguro: os valores variam muito em cada estado. e clínicas, portanto, são fornecidas em uma variedade. À direita está o plano Silver padrão na bolsa ACA no ano 2026: dedatível $6,000, copeques por visita são amortizados até dedatíveis, o restante é 40% do preço da rede e é menor contas sem seguro. O limite de gastos estabelecido por lei para o ano 2026 é de $10,600 por pessoa. Fontes: CMS (planos padrão 2026), Notificação de Parâmetros de Benefícios e Pagamento HHS, KFF, AHRQ HCUP, FAIR Saúde.
Agora compare isso com a quantia que você vai economizar. Taxa anual do plano - isto é, digamos, seis ou oito mil dólares. O número é desagradável, mas tem uma propriedade: conhecido antecipadamente e não muda. Você pode planejar um orçamento para isso.
Os números da tabela acima não possuem essa propriedade. Apendicite não combina com o momento, mas sim uma fratura não pergunta se este ano foi um sucesso. Ao cancelar o seguro, uma pessoa altera o custo previsível para imprevisível - e isso, e não o valor em si, é a essência da decisão.
Será mais fácil mais tarde. Você não terá que ficar completamente sem proteção em nenhum dos cenários, e as próximas duas seções são exatamente o que você pode fazer. Vamos começar com o mais óbvio e mais subestimado.
Antes de cancelar: três maneiras de pagar menos
Antes de abandonar seu plano básico, vale a pena reservar uma hora para verificar três coisas. Às vezes, isso é suficiente para encerrar o problema.
- Recalcular o subsídio. A razão mais comum para a perda de dinheiro é um erro de aplicação: rendimentos exagerados, composição fiscal incorreta do agregado familiar, cônjuge ou adulto desaparecido criança na declaração.
- Faça downgrade do plano. Há uma diferença na contribuição entre os níveis significativo. Mas verifique as reduções no compartilhamento de custos: com uma determinada renda, o plano prata dá descontos em co-pagamentos que o bronze não possui.
- Olha planos fora da bolsa. Fora da bolsa é um seguro médico completo diretamente da seguradora. Subsídio para Não está coberto, mas se você ainda não receber, não há nada a perder.


E agora sobre a armadilha para a qual esta seção foi escrita.
O plano bronze mais barato reduz o prêmio – mas sua franquia é fácil de alcançar até nove mil dólares por pessoa.

O problema não é que o seguro seja caro. O problema é que o seguro barato não compensa - e torná-lo mais barato não resolve a situação, mas mascara-a. É aqui que a lógica com a qual uma pessoa quebra abordou a questão. Isso significa que você precisa de algo que pague imediatamente.
Seguro que paga desde o primeiro dia
Essa ferramenta existe e foi projetada de forma diferente de tudo o que foi discutido acima. Normais o seguro calcula um percentual da conta e você fica sabendo o resultado depois do ocorrido. Programa de benefícios definidos funciona ao contrário: para cada evento coberto há um valor específico conhecido antecipadamente. Dedatível, Não há copeques ou cosseguro aqui. A única coisa que você paga é uma taxa mensal.
O pagamento é fixo e não depende do tamanho da conta. Abaixo estão os valores que o plano transfere para cada serviço diretamente ao médico ou a você.
O programa não substitui o seguro saúde e não cobre no primeiro ano, condições pré-existentes, mas permite reduzir custos médicos.

Alguns marcos. Consulta com terapeuta - de $80 a $150 dependendo do nível do plano. ressonância magnética ou CT – de $400 a $1,000. Um dia no hospital - de $2,000 a $5,000, a mesma quantia por dia em terapia intensiva, mais pagamento adicional para o primeiro dia. Remoção de apêndice - de $500 a $1,000, cirurgia de coluna - até $5,000. O máximo anual do programa é de até dois milhões de dólares por pessoa.
Separadamente sobre a rede. O programa não limita a escolha do médico: o pagamento é fixo e não depende de onde você vai. Mas ao usar a rede UnitedHealthcare Choice Plus, o pagamento um desconto de rede é adicionado à própria conta - em média 58%. Exemplo: fatura de pesquisa $1,090, rede desconto $852, pagamento de acordo com o plano $150, suas despesas são $88.
Todo o resto é considerado antecipadamente. Você sabe o valor antes que a conta chegue.
Dois cenários e ambos próximos
Quase todos os leitores deste artigo estão em uma de duas situações.
Você salva o plano principal, mas não pode utilizá-lo devido à desativação. Então pagamentos fixos preenchem exatamente a lacuna que faz o plano parecer inútil: o dinheiro vai pelos milhares que você deve pagar antes que o seguro entre em vigor.
Você não pode mais pagar pelo plano básico. Então os pagamentos fixos são dele não substituirá - mas transformará a incerteza completa em quantias compreensíveis de $124 por mês.
Calculamos aproximadamente quanto cada nível de plano custaria se você o usasse. O cálculo é aproximado, pois os valores exatos dependem de vários parâmetros.
Os três níveis diferem apenas no tamanho dos pagamentos e limites, no conjunto de eventos cobertos que possuem idêntico.
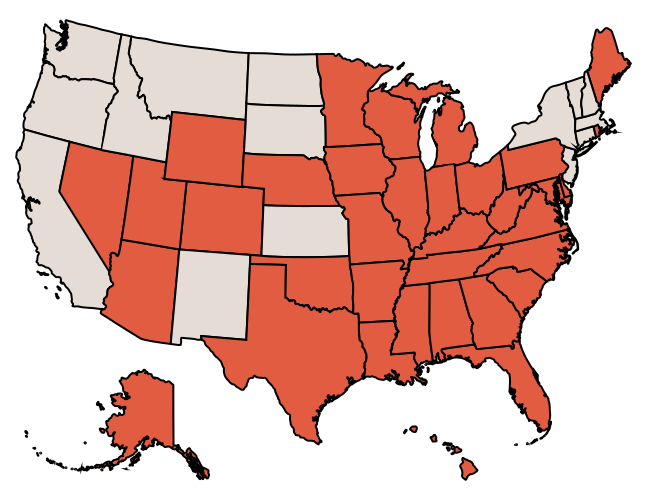
Antes de continuar contando, verifique uma coisa. O programa opera nos estados 35 e está disponível os níveis e valores dos benefícios variam de estado para estado.
E por último, se decidir adiar a questão para novembro. Não há necessidade de adiar: fixo os pagamentos não estão vinculados ao período de inscrições abertas e não exigem um evento de qualificação - confira possível em qualquer dia do ano. Não há nada nem necessidade de esperar.
Consulta pessoal
Se você leu até aqui, significa que está pensando seriamente no programa Saúde. ProtectorGuard". Você pode conhecê-la ainda melhor em página do produto, ou em pessoal consultas onde um agente de seguros licenciado responderá a todas as suas perguntas.
A conversa dura cerca de quinze minutos, é gratuita e não obriga a nada.
Informações legais
O material tem caráter meramente informativo e não constitui aconselhamento jurídico, fiscal ou financeiro. consulta. A elegibilidade para subsídio, planos premium e disponíveis dependem de sua renda, estado residência e status de imigração. Regras ACA Marketplace em 2026–2027 repetidamente mudou. A data da última atualização do material está indicada no topo da página.
Health ProtectorGuard - seguro adicional com pagamentos fixos (UnitedHealthcare). Esta não é uma cobertura mínima essencial e não substitui o seguro de saúde básico. Valores, limites e exclusões variam de acordo com o estado.
Averon Insurance (Sergei Nesterov, LLC) é um corretor de seguros licenciado. Licença de residente do Texas NPN: 22255483. Lista completa de licenças.


