
Що робити, якщо ACA Marketplace став не по кишені
Внесок зріс, субсидія перерахувалася, але кнопка скасування – не єдиний варіант. Розбираємо, скільки коштує один епізод без страхування і що робити, якщо платити по-старому більше не виходить.

Внесок зріс, і це не помилка біржі
Рахунки за страховку цього року прийшли інші. У когось внесок зріс на третину, у когось подвоївся, а хтось уперше за кілька років побачив у власному кабінеті повну ціну плану без жодного центу субсидії.
Якщо ваш платіж виріс, справа майже напевно не у вашій ситуації. Змінилися правила, і змінилися вони одразу в трьох місцях. Головне — закінчилися розширені субсидії, що діяли з 2021 року. року: термін минув, і розрахунок повернувся до базової формули, яка для сім'ї із середнім доходом означає повернення до сум п'ятирічної давності.
Друге — змінився сам порядок розрахунку доходу та порога доступності, і частина людей перестала проходити по субсидії за того ж заробітку. Третє — скасовано автоматичне перезаписування на план: тепер право на участь потрібно підтверджувати активно, і той, хто нічого не зробив восени, у січні отримав рахунок за ціною.
Розберіться, яка із трьох причин ваша. Це важливо: третьої можна позбутися за один вечір, а перші дві доведеться сприйняти як даність і працювати вже з ними.
І ось питання, на яке більшість людей, які відкрили кнопку скасування, відповіді не мають. Добре, а що відбувається далі? Не сенс штрафів — федерального штрафу за відсутність страховки давно немає. Щодо грошей. Скільки насправді варто залишитись без покриття.
Скільки коштує один епізод без страхування
Відповідь це питання краще давати не словами, а числами.
| Послуга | Без страхування | З планом ACA (Silver) |
|---|---|---|
| Повсякденна допомога | ||
| Прийом терапевта | $150 – $300 | $40 копалень, до дедактибла |
| Візит до фахівця | $250 – $500 | $80 копалень, до дедактибла |
| Діагностика | ||
| МРТ чи КТ | $400 – $3,500 | 40% після дедактибла |
| Невідкладний випадок | ||
| Поїздка на швидкій | $940 – $1,400 | 40% після дедактибла |
| Відділення невідкладної допомоги | $1,500 – $3,000 | 40% після дедактибла |
| Лікарня та операції | ||
| День у лікарні | від $3,000 за добу | 40% після дедактибла |
| Видалення апендикса | $15,000 – $40,000 | 40% після дедактибла |
| Заміна колінного суглоба | $30,000 – $50,000 | 40% після дедактибла |
| Ваш максимум витрат за рік | Не обмежений | $8,900 межа за планом |
Зліва – типовий рахунок без страхування: суми сильно залежать від штату та клініки, тому наведені діапазоном. Праворуч – стандартний план Silver на біржі ACA у 2026 році: дедактибл $6,000, копій за візит списується до дедактибла, решта — 40% від мережі, а вона нижча рахунки без страховки. Межа видатків, встановлена законом на 2026 рік, — $10,600 на особу. Джерела: CMS (стандартні плани 2026 року), HHS Notice of Benefit and Payment Parameters, KFF, AHRQ HCUP, FAIR Health.
Тепер зіставте це із сумою, яку ви збираєтеся заощадити. Річний внесок за план це, припустимо, шість чи вісім тисяч доларів. Цифра неприємна, але має одну властивість: вона відома заздалегідь і не змінюється. Ви можете спланувати під неї бюджет.
Числа в таблиці вище цією властивістю не мають. Апендицит не узгоджує терміни, а перелом не питає, чи цей рік був вдалим. Скасовуючи страховку, людина змінює передбачувану витрату на непередбачуваний — і в цьому, а не в самій сумі полягає суть рішення.
Далі буде легше. Цілком без захисту залишатися не доведеться в жодному зі сценаріїв, і наступні два розділи - саме про те, що можна зробити. Почнемо з самого очевидного і самого недооціненого.
Перш ніж скасовувати: три способи заплатити менше
Перед тим, як відмовлятися від основного плану, варто витратити годину і перевірити три речі. Іноді цього достатньо, щоб питання закрилося.
- Перерахуйте субсидію. Найчастіша причина втрачених грошей - помилка в заявці: завищений дохід, невірний склад податкового домогосподарства, неврахований чоловік чи дорослий дитина у декларації.
- Зменште рівень плану. Різниця у внеску між рівнями буває суттєвою. Але перевірте cost-sharing reductions: за певного доходу срібний план дає знижки на соплатежі, яких немає у бронзового.
- Подивіться плани поза біржею. Off-exchange – це повноцінне медичне страхування безпосередньо від страхової компанії. Субсидія на на нього не поширюється, але якщо ви її все одно не отримуєте, втрачати нічого.


А тепер про пастку, заради якої цей розділ і написано.
Найдешевший бронзовий план знижує внесок, але його дедактибл легко доходить. до дев'яти тисяч доларів на особу.

Проблема не в тому, що страховка дорога. Проблема в тому, що дешева страховка не платить. та її здешевлення ситуацію не вирішує, а маскує. Саме тут ламається логіка, з якою людина підходив до питання. Значить, потрібне щось, що платить одразу.
Страхування, яке сплачує з першого дня
Такий інструмент існує, і він влаштований інакше, ніж усе, про що йшлося вище. Звичайне страхування вважає відсоток від рахунку, і результат ви дізнаєтеся постфактум. Програма фіксованих виплат працює навпаки: за кожну покриту подію – конкретна сума, відома заздалегідь. Дедактибла, копеїв та коінсурансу тут немає. Єдине, що ви сплачуєте, — щомісячний внесок.
Виплата фіксована та не залежить від розміру рахунку. Нижче суми, які план перераховує за кожну послугу безпосередньо лікарю чи вам.
Програма не є заміною медичного страхування, а також не покриває в перший рік вже наявні стани, але дозволяє знизити витрати на медицину.

Декілька орієнтирів. Прийом терапевта – від $80 до $150 залежно від рівня плану. МРТ або КТ – від $400 до $1,000. День у стаціонарі — від $2,000 до $5,000, стільки ж за день у реанімації, плюс доплата перший день. Видалення апендикса - від $500 до $1,000, операція на хребті - до $5,000. Річний максимум за програмою – до двох мільйонів доларів на людину.
Окремо про мережу. Програма не обмежує вас у виборі лікаря: виплата фіксована та не залежить від того, куди звернулися. Але за умови використання мережі UnitedHealthcare Choice Plus до виплати додається мережева знижка на рахунок - в середньому 58%. Приклад: рахунок за дослідження $1,090, мережна знижка $852, виплата за планом $150, ваші витрати $88.
Решта вважається заздалегідь. Ви знаєте суму до того, як прийде рахунок.
Два сценарії, і обидва закриваються
Практично всі читачі цієї статті знаходяться в одній із двох ситуацій.
Основний план ви зберігаєте, але користуватися ним не виходить через дедактибл. Тоді фіксовані виплати закривають рівно ту дірку, через яку план відчувається марним: гроші йдуть на ті тисячі, які ви зобов'язані заплатити до того, як страхова включиться.
Платити за основний план ви не можете. Тоді фіксовані виплати його не замінять — але перетворять повну невідомість на зрозумілі суми від $124 на місяць.
Порахували, скільки приблизно вам обійдеться кожен з рівнів плану, якщо його використовувати. Розрахунок приблизний, оскільки точні суми залежить від багатьох параметрів.
Три рівні відрізняються тільки розмірами виплат і лімітами, набір подій, що покриваються, у них однаковий.
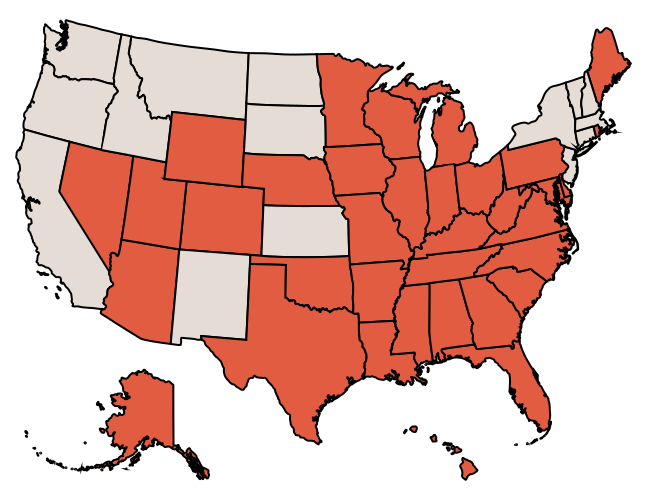
Перш ніж рахувати далі, перевірте одну річ. Програма працює в 35 штатах, та доступні рівні та суми виплат від штату до штату відрізняються.
І останнє, якщо ви вирішили відкласти запитання до листопада. Відкладати не потрібно: фіксовані виплати не прив'язані до періоду відкритої реєстрації та не вимагають кваліфікуючої події — оформити можна у будь-який день року. Чекати нічого і нема чого.
Персональна консультація
Якщо ви дочитали до цього місця, значить, серйозно задумалися про програму «Health ProtectorGuard». Познайомитися з нею ще ближче можна на сторінці продукту, або на персональній консультації, де ліцензований страховий агент відповість на всі питання, що вас цікавлять.
Розмова займає близько п'ятнадцяти хвилин, вона безкоштовна і ні до чого не зобов'язує.
Правова інформація
Матеріал носить інформаційний характер і не є юридичною, податковою чи фінансовою. консультацією. Право на субсидію, розмір внеску та доступні плани залежать від вашого доходу, штату проживання та імміграційного статусу. Правила ACA Marketplace у 2026–2027 роках неодноразово змінювалися. Дата останнього оновлення матеріалу вказана вгорі сторінки.
Health ProtectorGuard - додаткове страхування з фіксованими виплатами (UnitedHealthcare). Це не minimum essential coverage та не заміна основного медичного страхування. Суми, ліміти та винятки відрізняються за штатами.
Averon Insurance (Sergei Nesterov, LLC) – ліцензований страховий брокер. Резидентська ліцензія штату Техас, NPN: 22255483. Повний список ліцензій.


